O Projeto de Lei Complementar (PLP) 299/2026, que combina medidas de contenção de despesas com alterações na tributação, prevê elevar em 20% os percentuais de presunção aplicados a regimes em que a base de cálculo dos tributos é estimada. É o caso do lucro presumido. A proposta também autoriza o Executivo a reduzir a compensação de débitos tributários com créditos que empresas têm junto à Receita Federal.
Apresentado de “surpresa”, segundo tributaristas, a medida vem sendo criticadas por diversos setores da sociedade, incluindo uma nota pública da Ordem dos Advogados do Brasil. O texto altera duas leis recentes, aprovadas em dezembro do ano passado e em agosto deste ano, ou seja, há apenas três meses.
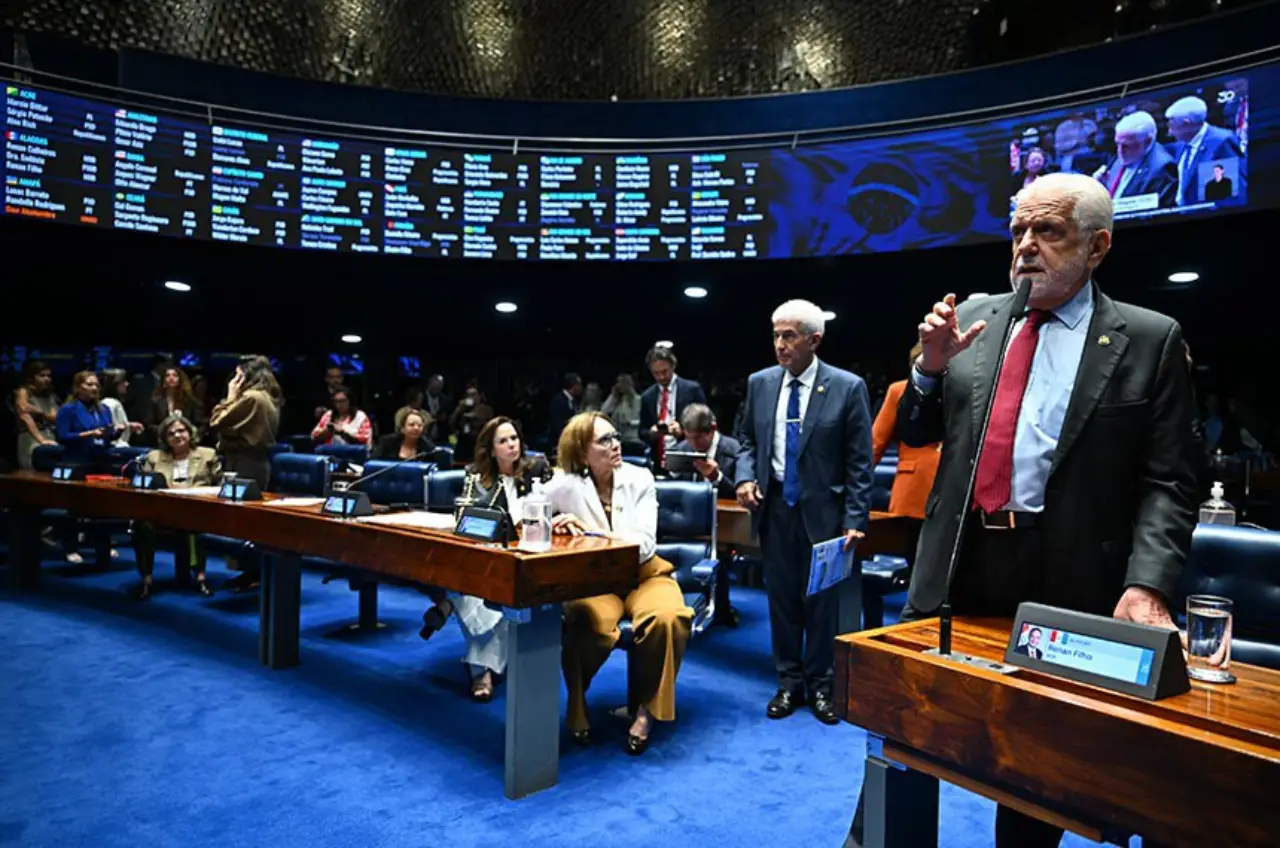
As duas mudanças do PLP atingem mecanismos diferentes. O aumento da presunção altera a base usada para calcular tributos. Já a restrição à compensação pode afetar o momento e a forma como o contribuinte utiliza créditos acumulados. O texto apresentado pelo senador Jaques Wagner (PT-BA) pode ser votado ainda nesta quinta-feira (12).
Como o aumento da presunção pode afetar empresas
No lucro presumido, a Receita não calcula o lucro tributável com base exata na contabilidade da empresa. A lei aplica um percentual sobre a receita bruta para estimar a parcela considerada lucro. É sobre essa base que se calculam o Imposto de Renda da Pessoa Jurídica (IRPJ) e a Contribuição Social sobre o Lucro Líquido (CSLL).
O PLP prevê aumento de 20% nesses percentuais. Assim, uma presunção de 32% passaria a 38,4%; uma de 8%, a 9,6%; e uma de 12%, a 14,4%. A mudança não significa que a alíquota do imposto subiria 20%. Significa que uma parte maior da receita seria considerada lucro para fins tributários, o que pode elevar o valor devido.
O efeito concreto depende da atividade e dos valores de cada empresa. Negócios com margens de lucro efetivas inferiores à nova presunção podem sentir maior impacto, porque passariam a ser tributados sobre uma base estimada mais alta. Empresas com margens superiores podem ter efeito diferente. Por isso, o aumento não se traduz automaticamente em uma elevação igual para todas.
Créditos tributários: a mudança que preocupa as entidades
Outro ponto controverso está no artigo 6º-F. O dispositivo autoriza o Executivo a limitar a compensação de débitos de tributos federais com créditos de outros tributos administrados pela Receita. Os percentuais poderiam variar conforme o valor ou o tipo de crédito, por ato do próprio governo.
Uma nota pública assinada por 57 entidades de diferentes setores afirma que o projeto não define prazo para devolver os valores retidos nem prevê correção. Para as signatárias, restringir a compensação transforma um crédito reconhecido em custo financeiro para a empresa: em vez de quitar um tributo com o crédito, o contribuinte teria de desembolsar dinheiro e aguardar a utilização ou o ressarcimento do saldo.
O documento também sustenta que a limitação pode elevar a arrecadação no curto prazo sem extinguir a obrigação do governo perante o contribuinte. Segundo as entidades, o adiamento do uso dos créditos poderia pressionar o caixa das empresas, reduzir a competitividade e ser repassado aos preços. A nota menciona ainda o risco para saldos credores de PIS e Cofins durante a transição para a reforma tributária.
As entidades pedem a retirada integral do artigo 6º-F. O texto do projeto não esclarece se os créditos impedidos de compensação seriam devolvidos, em qual prazo ou com que atualização. Esse ponto tende a ser central no debate legislativo.
A OAB Nacional e seus 27 Conselhos Seccionais também divulgaram uma nota pública manifestando “total contrariedade” ao PLP 299/2026. “A proposta impõe mais um aumento da carga tributária suportada pela sociedade brasileira”, diz a nota.
O que significa a crítica à “canetada” do Executivo
A crítica dos tributaristas à possibilidade de aumento unilateral da tributação precisa ser lida à luz de dois mecanismos distintos do PLP. O aumento de 20% nos percentuais de presunção está escrito no próprio projeto de lei complementar: para entrar em vigor, dependeria da aprovação do Congresso e da sanção presidencial. Nesse ponto, não seria um aumento criado por simples ato administrativo do Executivo.
A preocupação com uma decisão por ato próprio se refere principalmente ao artigo 6º-F, que deixa para o Executivo definir os percentuais e os critérios de limitação das compensações. Um tributarista ouvido avalia que a proposta pode comprometer critérios de legalidade ao permitir que o governo determine, por ato infralegal, quanto do crédito poderá ser utilizado. É uma objeção dirigida à delegação prevista no projeto, e não uma descrição de que o aumento dos percentuais de presunção já possa ser aplicado por decreto.
O presidente da Comissão de Direito Tributário da OAB Ceará, Hamilton Sobreira, também comentou a proposta nas redes sociais durante o congresso da Associação Brasileira de Direito Tributário (Abradt), em Belo Horizonte/MG. Ele chamou atenção para a alteração dos percentuais do lucro presumido, para mudanças nos créditos e para a quantidade de regras reunidas no texto. “A surpresa é quando não houver mais surpresa”, afirmou, ao criticar a apresentação de novas mudanças tributárias.
Efeito pode chegar a preços, investimentos e empregos
Para o público em geral, o impacto não seria necessariamente imediato nem igual em todos os setores. Se empresas tiverem aumento de custos tributários ou dificuldade para usar créditos, podem tentar compensar a pressão elevando preços, reduzindo investimentos ou revendo despesas. O resultado dependerá da capacidade de cada negócio de absorver o custo e das condições de concorrência em seu mercado.
A restrição aos créditos também pode afetar a cadeia produtiva: empresas com menos capital de giro podem repassar custos a fornecedores e clientes ou adiar projetos. A nota das entidades destaca especialmente setores com cadeias longas e exportadores, nos quais créditos acumulados podem representar parcela importante do fluxo financeiro. Esses efeitos são riscos apontados pelas entidades e por tributaristas; não são consequências automáticas nem quantificadas pelo texto do projeto.
Na justificativa, o autor apresenta o PLP como parte de um esforço de consolidação fiscal, com instrumentos sobre despesas, receitas e benefícios tributários. A controvérsia é se essas medidas equilibram as contas com regras previsíveis ou se transferem parte do ajuste a empresas por meio de maior tributação e do adiamento do uso de créditos que elas afirmam ter direito de aproveitar.
Se aprovado, o projeto prevê que as mudanças tributárias produzam efeitos conforme o tipo de tributo: a partir do primeiro dia do quarto mês seguinte à publicação para tributos sujeitos à anterioridade nonagesimal e a partir de 1º de janeiro de 2027 para os demais. Até lá, a proposta ainda pode ser alterada durante a tramitação no Congresso.