A Medida Provisória (MP) nº 1.399/2026, publicada pelo governo federal na noite de quarta-feira (4), pode se tornar alvo de questionamentos judiciais por possíveis conflitos com as regras constitucionais que disciplinam a criação e a cobrança de tributos. O texto estabelece as alíquotas e as normas de aplicação do Imposto Seletivo (IS) em 2027, mas a utilização de uma medida provisória para definir esses percentuais abre uma controvérsia jurídica que poderá chegar ao Supremo Tribunal Federal (STF).
Criado pela reforma tributária, o Imposto Seletivo tem como objetivo desestimular o consumo de produtos prejudiciais à saúde ou ao meio ambiente, como cigarros, bebidas alcoólicas e açucaradas, além de alcançar determinados veículos, aeronaves, embarcações e atividades previstas na legislação.
A cobrança está prevista para começar em 2 de fevereiro de 2027. O governo adotou um regime temporário, com alíquotas calculadas a partir das regras atuais do Imposto sobre Produtos Industrializados (IPI), acompanhadas de ajustes para preservar, em termos gerais, a carga tributária.
A principal controvérsia, entretanto, não está necessariamente nos percentuais estabelecidos, mas no instrumento jurídico escolhido para colocá-los em vigor.
Por que a medida provisória pode ser questionada?
O primeiro ponto de discussão envolve a exigência de lei ordinária para a definição das alíquotas do Imposto Seletivo.
A Emenda Constitucional nº 132/2023, responsável pela reforma tributária, incluiu o Imposto Seletivo na Constituição Federal. O artigo 153, parágrafo 6º, inciso VI, determina que suas alíquotas sejam fixadas por lei ordinária, podendo ser específicas, calculadas por unidade de medida, ou proporcionais ao valor dos produtos.
A Lei Complementar nº 214/2025, que regulamentou parte da reforma, também estabelece parâmetros para a definição das alíquotas do novo imposto.
A questão jurídica consiste em saber se a exigência constitucional de lei ordinária impede que o governo utilize uma medida provisória para fixar os percentuais. Embora medidas provisórias tenham força de lei desde sua publicação, sua edição está sujeita a condições constitucionais e ao posterior exame do Congresso Nacional.
Por outro lado, o artigo 62 da Constituição admite, em determinadas circunstâncias, a utilização de medidas provisórias em matéria tributária. Por isso, a simples referência constitucional à lei ordinária não é suficiente, isoladamente, para demonstrar a inconstitucionalidade da MP.
Falta de urgência é outro ponto de controvérsia
Um segundo argumento que pode fundamentar uma ação judicial envolve a necessidade de urgência para a edição de medidas provisórias. O artigo 62 da Constituição estabelece que o presidente da República somente pode adotar esse instrumento em situações de relevância e urgência.
No caso do Imposto Seletivo, há uma particularidade. A Constituição submete o tributo aos princípios da anterioridade anual e nonagesimal, previstos no artigo 150, inciso III, alíneas “b” e “c”. Essas regras impedem, em linhas gerais, que um imposto seja cobrado no mesmo exercício financeiro em que a norma foi publicada e antes de transcorridos 90 dias de sua publicação.
A própria MP nº 1.399/2026 reconhece essa limitação. Seu artigo 19 determina que, embora a norma entre em vigor na data da publicação, seus efeitos somente começarão em 2 de fevereiro de 2027.
Essa circunstância pode alimentar o argumento de que não havia urgência suficiente para justificar a escolha da medida provisória, especialmente porque o governo poderia encaminhar um projeto de lei ordinária ao Congresso Nacional e solicitar prioridade na tramitação.
Contudo, o fato de uma medida provisória produzir determinados efeitos apenas no futuro não elimina, por si só, a possibilidade de urgência. O governo poderia sustentar, por exemplo, que a definição antecipada das alíquotas é necessária para garantir a transição tributária e permitir que empresas e órgãos arrecadadores se preparem para as novas regras.
STF admite questionamentos, mas impõe limites
A possibilidade de contestar judicialmente uma medida provisória por ausência de urgência encontra respaldo na jurisprudência do Supremo Tribunal Federal. Na ADI 7.232, julgada em novembro de 2022, o STF reafirmou que os requisitos de relevância e urgência podem ser submetidos ao controle de constitucionalidade quando houver demonstração de abuso da competência normativa do presidente da República.
O tribunal, entretanto, adota uma postura restritiva nesse tipo de análise. A interferência judicial é admitida especialmente em situações excepcionais, quando a ausência dos requisitos constitucionais é evidente.
Entre os legitimados a apresentar uma Ação Direta de Inconstitucionalidade (ADI) estão o Conselho Federal da OAB, partidos políticos com representação no Congresso Nacional e confederações sindicais ou entidades de classe de âmbito nacional, observados os requisitos constitucionais.
Uma ADI permitiria ao STF examinar a validade da medida provisória e, eventualmente, suspender seus dispositivos por decisão cautelar antes do julgamento definitivo. Não há, nas informações reunidas para esta reportagem, confirmação de que alguma dessas instituições tenha decidido ingressar com uma ação.
Quais alíquotas foram estabelecidas?
A medida provisória estabelece diferentes percentuais de tributação conforme a categoria do produto. Entre os principais valores estão 2,6% para bebidas açucaradas, 4,2% para cervejas de malte, de 8% a 24% para outras bebidas alcoólicas, 66,7% para os cigarros e cigarrilhas especificados na norma e 37,5% para outros produtos fumígenos abrangidos.
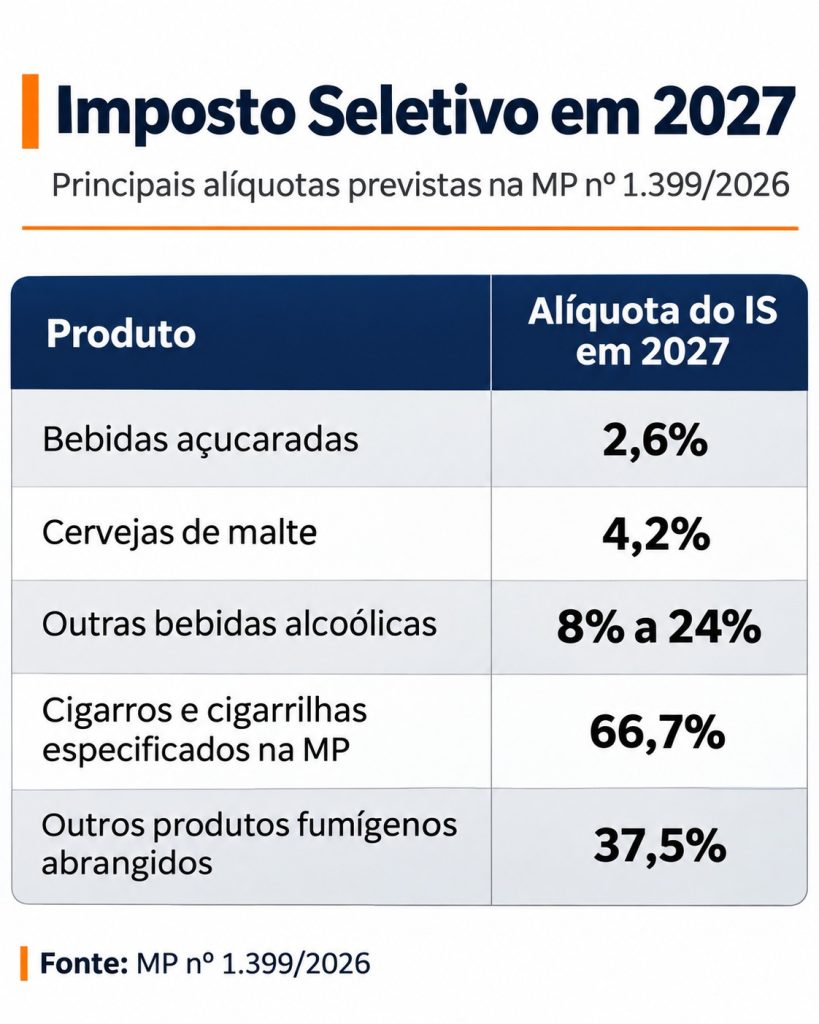
No caso dos cigarros com preço de venda tabelado, a alíquota de 66,7% será aplicada sobre uma base de referência correspondente a 15% do preço de varejo. A norma também prevê tributação específica de R$ 3,50 por vintena, conforme a classificação do produto.
Para os veículos, o cálculo é mais complexo. A MP estabelece alíquotas-base de 6,3% para determinados automóveis e de 3,9% para certas categorias de veículos de carga, com ajustes relacionados à tecnologia de propulsão, eficiência energética, potência, segurança e reciclabilidade. Sobre o resultado é aplicado um fator de conversão de 1,21. A norma ainda estabelece hipóteses de alíquota zero e de não incidência.
Governo pretende preservar a carga tributária
Apesar da criação do novo imposto, a reforma tributária prevê mecanismos destinados a evitar um aumento da carga tributária global durante a transição.
A MP estabelece que a estimativa de arrecadação do Imposto Seletivo será considerada no cálculo da alíquota de referência da Contribuição sobre Bens e Serviços (CBS), tributo federal que substituirá o PIS e a Cofins. Na prática, a arrecadação esperada com o IS deverá contribuir para reduzir a alíquota de referência da CBS em 2027.
O mecanismo busca preservar a neutralidade da reforma em termos de arrecadação global, embora não signifique que todos os produtos terão a mesma carga tributária de antes.
Congresso terá de analisar a medida
Além da possibilidade de questionamento no STF, a medida provisória precisará passar pelo Congresso Nacional para ser convertida em lei. Como regra, medidas provisórias têm validade inicial de 60 dias, prorrogável uma vez por igual período, com suspensão da contagem durante o recesso parlamentar.
Pelo artigo 15, o Executivo deverá encaminhar ao Congresso, até 31 de maio de 2027, um projeto de lei para estabelecer as alíquotas do Imposto Seletivo aplicáveis a partir de janeiro de 2028.
A previsão reforça o caráter transitório da regulamentação, mas também acrescenta uma questão ao debate: se o governo já prevê a apresentação de um projeto de lei ordinária para disciplinar o imposto a partir de 2028, será necessário justificar por que a mesma alternativa não foi adotada para estabelecer as alíquotas de 2027.
O resultado dessa discussão poderá definir não apenas a validade das alíquotas do Imposto Seletivo, mas também os limites da utilização de medidas provisórias na implementação da reforma tributária.