Os cartórios do Ceará passaram a observar regras mais rigorosas para identificar as partes, descrever negócios jurídicos e registrar valores em operações que envolvam imóveis.
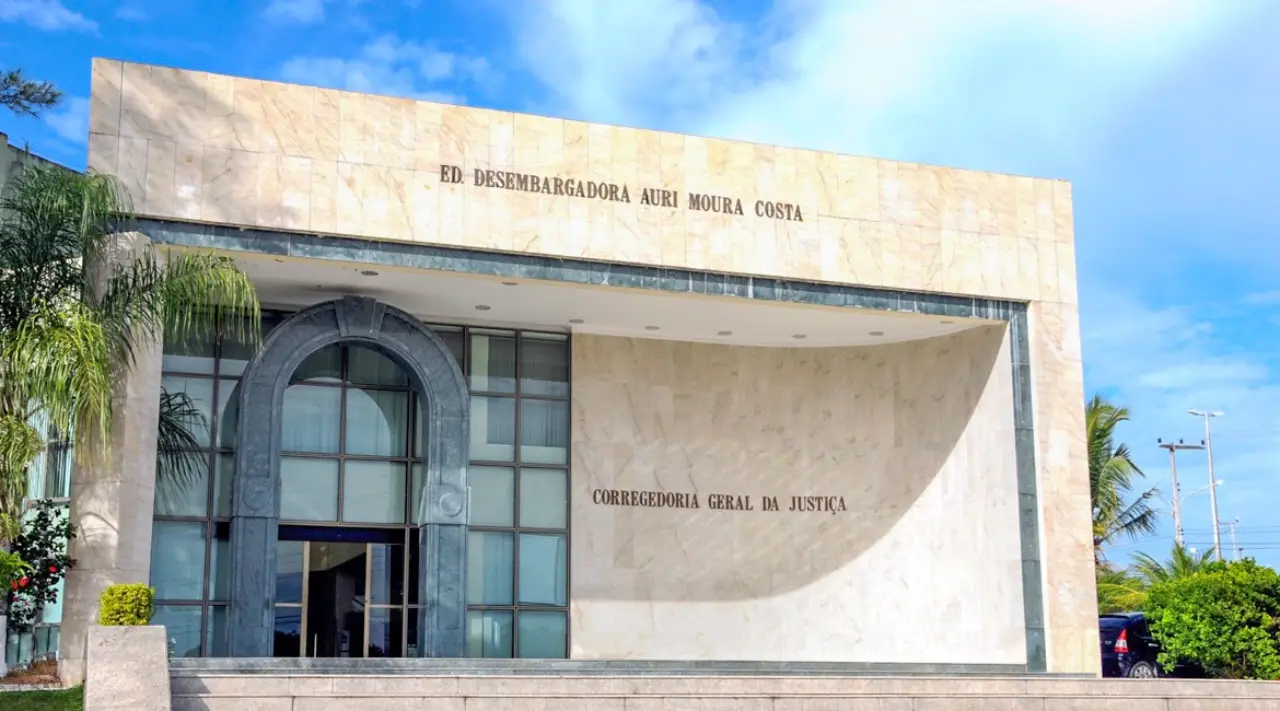
As mudanças constam do Provimento nº 15/2026 da Corregedoria-Geral da Justiça do Ceará, publicado e colocado em vigor em 8 de setembro.
A norma também exige que atos notariais e registrais apresentem separadamente os emolumentos, taxas, contribuições, acréscimos legais e selos de fiscalização utilizados.
Título incompleto deverá ser recusado
O provimento proíbe o registro de títulos com qualificação incompleta, genérica ou indeterminada das partes.
No caso das pessoas físicas, deverão ser informados dados como nacionalidade, estado civil, profissão, identificação, CPF, domicílio e, quando aplicável, nome do cônjuge ou companheiro e regime de bens.
Para pessoas jurídicas, deverão constar a denominação social, o CNPJ e a sede.
Também não serão admitidos títulos que omitam elementos econômicos relevantes ou apresentem condições indeterminadas. O registro deverá indicar o valor do contrato, do bem ou da dívida, além dos prazos, encargos, juros e demais condições existentes.
Dação em pagamento exige comprovação da dívida
As exigências são ainda mais detalhadas quando um imóvel é utilizado para pagar uma obrigação.
A escritura pública de dação em pagamento deverá explicar a origem da dívida. O registro precisará identificar as partes, o valor, a data, o título que constituiu a obrigação e suas condições.
Também deverá informar expressamente se a entrega do imóvel produziu quitação total ou parcial e se existe saldo remanescente.
A operação não poderá ser registrada com base em obrigação genérica, sem documentação da dívida ou com indicação imprecisa de sua origem.
Na prática, o cartório deverá conseguir acompanhar a cadeia obrigacional e verificar a relação entre o imóvel transferido e a dívida que justificou o negócio.
Operações precisam ter lastro documental
O provimento estabelece que o título levado a registro deverá indicar sua natureza, o órgão ou tabelionato emissor, a data, o número, o livro e as folhas correspondentes, além de fazer referência ao ato originário.
A cadeia da obrigação será considerada identificada quando permitir reconhecer sua origem, apresentar os títulos anteriores, demonstrar o vínculo entre os atos registrados e possuir documentação idônea.
Quando esses elementos estiverem ausentes, o título deverá ser devolvido para complementação.
A devolução não representa necessariamente rejeição definitiva do negócio. Em princípio, as partes poderão corrigir ou completar os documentos e apresentá-los novamente, conforme a exigência formulada pelo registrador.
Custos deverão ser discriminados
Todos os atos lavrados, registrados, averbados ou certificados deverão conter a discriminação detalhada dos valores cobrados.
O documento deverá separar emolumentos, taxas, contribuições e outros acréscimos legais, além de informar os selos de fiscalização utilizados. Os valores precisam corresponder aos lançamentos realizados nos sistemas eletrônicos do Tribunal de Justiça.
A omissão, insuficiência ou indicação incorreta dessas informações poderá ser tratada como irregularidade administrativa.
A medida amplia a possibilidade de o usuário conferir quanto foi pago por cada componente do serviço. Ela não modifica, por si só, os valores da tabela de emolumentos em vigor.
Registro informará pagamento do ITBI
Nos atos de transmissão de propriedade ou de direitos reais sujeitos ao Imposto sobre Transmissão de Bens Imóveis, o registro deverá informar o número da guia de recolhimento ou do documento de exoneração.
Também deverão constar o órgão fazendário municipal responsável, o valor recolhido e a data do pagamento.
A regra busca vincular de maneira mais clara o ato registral à documentação tributária apresentada. Ela não altera as hipóteses legais de incidência, imunidade ou isenção do ITBI, que continuam dependendo da Constituição, da legislação e da situação de cada negócio.
Atos serão revisados nas inspeções de 2027
Em ato separado, a Corregedoria publicou a Portaria nº 34/2026, que determinou a revisão de registros relacionados a dação em pagamento, novação, cessão de crédito ou de direitos e confissão de dívida.
O trabalho será realizado pelos juízes corregedores permanentes durante as inspeções ordinárias de 2027.
A análise será feita por amostragem e deverá considerar tanto a regularidade formal quanto a material dos registros selecionados.
Quando houver irregularidade sanável, poderão ser determinadas providências para a correção do ato, inclusive por averbação de retificação. Situações consideradas graves poderão gerar medidas disciplinares, sem prejuízo das providências corretivas.
Revisão não significa anulação automática
A determinação de revisão não permite concluir que os atos anteriores sejam suspeitos, inválidos ou serão cancelados.
O fato confirmado é que determinadas categorias de negócios integrarão uma fiscalização amostral durante o próximo ciclo de inspeções.
A eventual existência de irregularidade e suas consequências dependerão do conteúdo de cada registro, dos documentos apresentados e do procedimento realizado pela Corregedoria.
Proprietários e credores também não devem interpretar a nova regulamentação como modificação automática da titularidade de imóveis ou das dívidas existentes.
Documentação deverá ser preparada antes do cartório
A interpretação prática é que compradores, vendedores, credores, devedores, empresas, advogados e tabeliães precisarão apresentar negócios mais claramente documentados.
Antes de levar o título ao registro, será importante conferir a qualificação completa das partes, a origem e o valor da obrigação, as condições de pagamento, os títulos anteriores e os documentos tributários aplicáveis.
Nos casos de dação em pagamento, o instrumento deverá esclarecer qual dívida está sendo paga, quanto ela representa e se permanecerá algum saldo.
O provimento está em vigor desde 8 de setembro e alcança os serviços notariais e registrais submetidos à Corregedoria-Geral da Justiça do Ceará.